Заполнение онлайн декларации по УСН
Актуальная декларация новой формы (Приказ ФНС России от 26.11.2025 № ЕД-7-3/1017@).
FAQ (часто задаваемые вопросы)
4. Почему я в поля вношу одни суммы страховых взносов, а в строках 140, 141, 142, 143 отражаются меньшие суммы (или вообще не отражаются)?
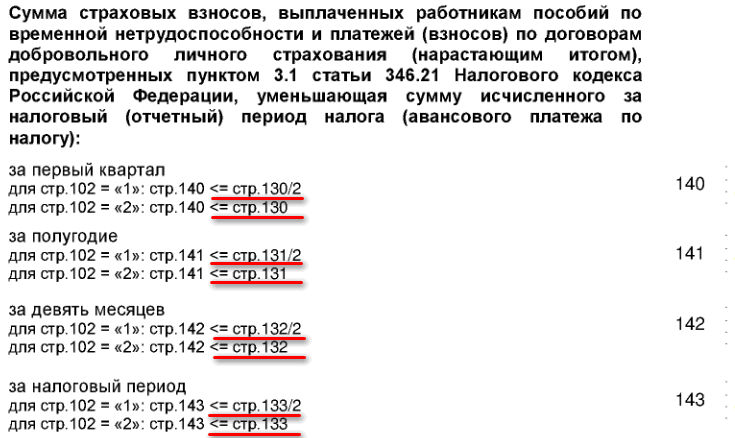
Все потому, что в этих строках отражаются не «страховые взносы», а «страховые взносы, уменьшающие сумму налога». Например, если исчисленный налог в строке 130 у вас 5000 руб., в строке 140 будет записана не вся сумма страховых взносов, а максимально возможная для уменьшения — 5000 руб. (или 2500 руб., если есть наемные работники). При отсутствии исчисленного налога (стр. 130-133) отсутствовать будут и страховые взносы, уменьшающие сумму налога (стр. 140-143). Смотрите формулы к строкам:
Как в декларации по УСН 2025 учитывать фиксированные взносы к уменьшению налога
В 2026 году действуют следующие правила для уменьшения налога на взносы (фиксированные и 1%).
Независимо от того, уплачены взносы, или нет, на них можно уменьшить налог. Причем всю сумму страховых взносов, независимо от времени и факта уплаты, можно указать в строке 140, а также распределить поровну (или любыми частями) в строках 140, 141, 142, 143. Конечно, нужно учитывать формулы и следить за тем, чтобы указываемые суммы были не больше исчисленного налога в строках 130, 131, 132, 133, если у налогоплательщика нет наемных рабочих, или не больше половины исчисленного налога, если наемные работники есть.
Такое решение предложила ФНС в своем Telegram-чате.
Заявленные к уменьшению страховые взносы отражают в строках декларации, предусмотренных для уплаченных страховых взносов, поясняет ФНС.
Повторимся: сейчас для уменьшения налога по УСН «доходы» на фиксированные взносы факт их уплаты не играет роли.
Подведем итоги

При формировании декларации в 2025 году можно использовать любой из 2 вариантов:
- Вариант 1 — указать все взносы (фиксированные и 1% с превышения в 300 тыс.руб) сразу в поле «I квартал», то есть уменьшить на все взносы налог за 1 квартал. Неучтенные взносы будет перенесены на полугодие, 9 месяцев, год;
- Вариант 2 — делить взносы поквартально по вашему усмотрению, указывая в полях «I квартал», «II квартал», «III квартал», «IV квартал» любыми долями (ВНИМАНИЕ: налог может быть больше, чем в Варианте 1, использовать только тогда, когда знаете для чего вам это нужно);
Учитывайте то, что взносы в фиксированном размере за 2024 год учесть в 2025 году не получится. Поэтому, если вы их не указали в декларации за 2024 год, то они «сгорели», на них нельзя уменьшать налог в декларации 2025.
Что касается взносов 1% за 2024 год, то их можно учитывать к уменьшению налога в любом квартале 2025 года, а можно – в 2026 году.
P.S. В связи с введение строк 159, 160, 161, 162, при заполнении декларации лучше соблюдать такой порядок: Сначала заполняем блок Пенсионные взносы ИП за себя, за затем сложив первые два поля (фикс.взносы+ взносы 1%) указываем эту сумму в 1 квартале раздела Уменьшение налога.
* Информация актуализирована 14.04.2026
Автор статьи Буренин Виктор

Автор цикла статей, посвященных оптимизации налогообложения и сдаче налоговой отчетности при УСН, администратор и консультант сайта deklaraciya-usn.ru по указанным проблемам. Предприниматель с 2004 [...]